Chi è Teluvanora
Molte piccole imprese trattano i costi ricorrenti come inevitabili, Teluvanora li considera invece un cantiere permanente di margini recuperabili.
-
Focus costi Analisi mirata di abbonamenti, canoni, leasing e servizi continuativi che erodono margini senza farsi notare.
-
Piccole imprese Approccio costruito su misura per negozi, studi professionali e micro imprese con strutture snelle.
-
Metodo strutturato Percorso in tre fasi, dalla mappatura delle spese alla rinegoziazione fino al monitoraggio periodico.
-
Indipendenza Nessun accordo con fornitori, le valutazioni restano concentrate sugli interessi dell’azienda cliente.
-
Dati concreti Ogni proposta nasce da numeri verificabili, simulazioni di impatto sul margine e scenari alternativi.
-
Riservatezza Gestione discreta di dati sensibili, contratti e condizioni economiche, con processi aggiornati al 2026.
-
Supporto operativo Affiancamento durante confronti con i fornitori, per tradurre l’analisi in accordi più efficienti.
-
Visione continua Revisione periodica delle spese ricorrenti, così che nuove abitudini non riportino vecchi sprechi.
Il percorso
Nasce l’interesse per i costi ricorrenti osservando come piccole imprese di servizi accumulano abbonamenti, licenze e canoni non più allineati all’operatività reale, con effetti silenziosi ma costanti sui margini.
L’esperienza in amministrazione e controllo di gestione mette in evidenza la distanza tra report annuali e gestione quotidiana delle spese mensili, aprendo la strada a un focus specifico sui costi continuativi.
Viene definita la prima versione del metodo interno TracciaSpese, una traccia strutturata per raccogliere contratti, verificare condizioni economiche e classificare ogni uscita fissa secondo utilità e priorità.
Teluvanora inizia a lavorare con un numero crescente di piccole imprese, dai negozi di quartiere agli studi professionali, affinando strumenti e modelli di analisi dedicati ai costi ricorrenti.
Viene introdotto un modello di report standardizzato che collega ogni proposta di rinegoziazione a scenari di margine, così che titolari e responsabili possano valutare rapidamente le alternative possibili.
I processi interni di gestione dati, riservatezza e conservazione documentale vengono aggiornati agli standard del 2026, con particolare attenzione alle esigenze delle imprese italiane e alle normative vigenti.
Valori guida
Ogni analisi dei costi ricorrenti tocca dati sensibili, decisioni operative e rapporti con fornitori, per questo Teluvanora si ancora a pochi principi chiari e verificabili nella pratica quotidiana.
-
01
Trasparenza totale
Ogni proposta viene motivata con numeri, ipotesi e limiti esplicitati, così che il titolare possa decidere conoscendo benefici, costi e possibili effetti collaterali. Trasparenza significa anche ricordare che risultati e tempi possono variare tra imprese diverse, evitando promesse automatiche o scenari troppo ottimistici.
-
02 Indipendenza reale
Teluvanora non intrattiene accordi economici con fornitori di servizi, così che l’analisi resti concentrata sugli interessi dell’impresa cliente. Questo permette di valutare alternative, rinegoziazioni o conferme di contratto con la stessa lucidità, basandosi su dati economici e operativi anziché su incentivi esterni. -
03
Riservatezza attenta
Dati contabili, contratti, condizioni economiche e informazioni operative vengono trattati con riservatezza, secondo procedure aggiornate al 2026. L’accesso è limitato al personale coinvolto nel progetto e ogni condivisione con terzi avviene solo previo consenso esplicito dell’azienda, nel rispetto della normativa applicabile. -
04 Impatto misurabile
Il lavoro su canoni, abbonamenti e servizi continuativi mira a generare effetti misurabili sui margini, non solo documenti ordinati. Per questo ogni intervento viene collegato a indicatori semplici da monitorare nel tempo, sapendo che i risultati effettivi dipendono anche dall’andamento del mercato e dalle scelte gestionali.
-
05 Revisione continua
Le condizioni di mercato cambiano, così come le esigenze operative delle imprese. Teluvanora considera la revisione dei costi ricorrenti un processo ricorrente, non un evento isolato, e incoraggia una cadenza di controllo compatibile con le risorse interne, ricordando sempre che le prestazioni passate non assicurano sviluppi futuri identici.
Un team abituato a leggere i numeri dietro canoni, abbonamenti e servizi continuativi
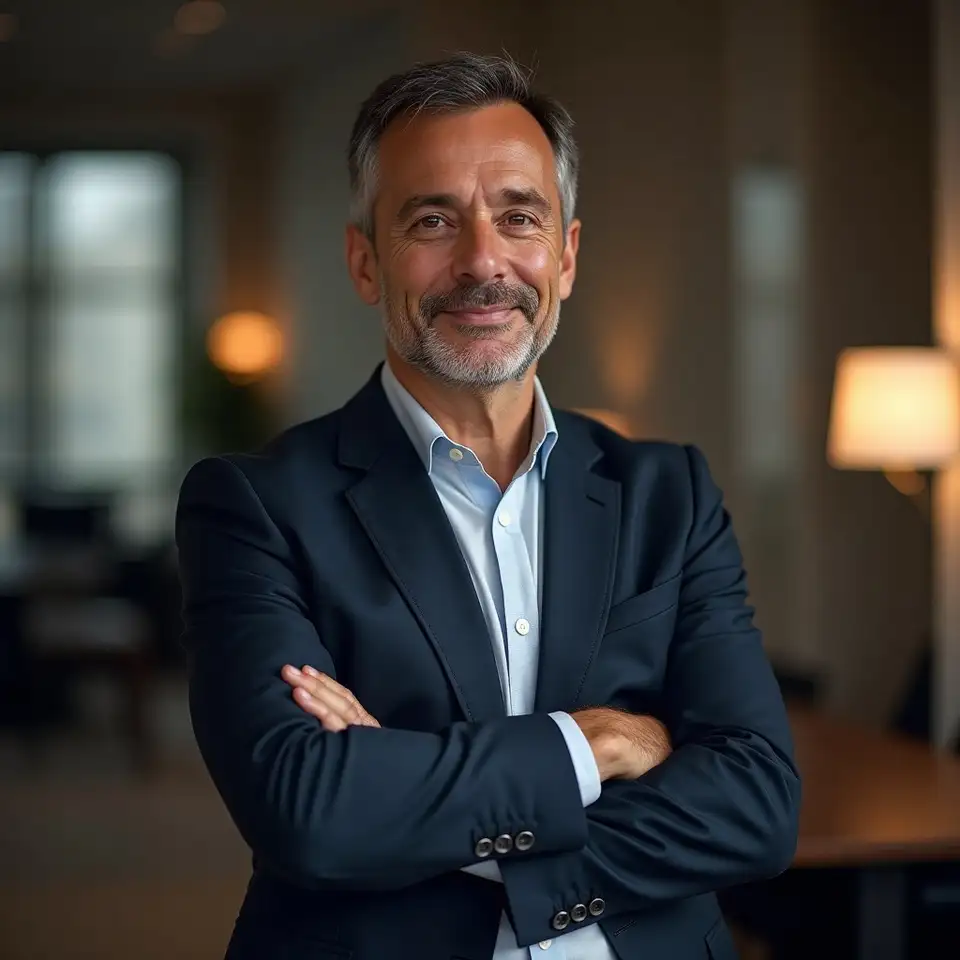
Alessandro Conti, analista costi aziendali
Lead consultant per ottimizzazione spese ricorrenti
Figura con esperienza trasversale tra amministrazione, contrattualistica e processi interni, guida l’analisi dei costi ricorrenti con particolare attenzione a canoni di locazione, servizi di facility e spese bancarie. Coordina l’applicazione del metodo interno TracciaSpese, traducendo dati grezzi in decisioni operative comprensibili per titolari e responsabili amministrativi.
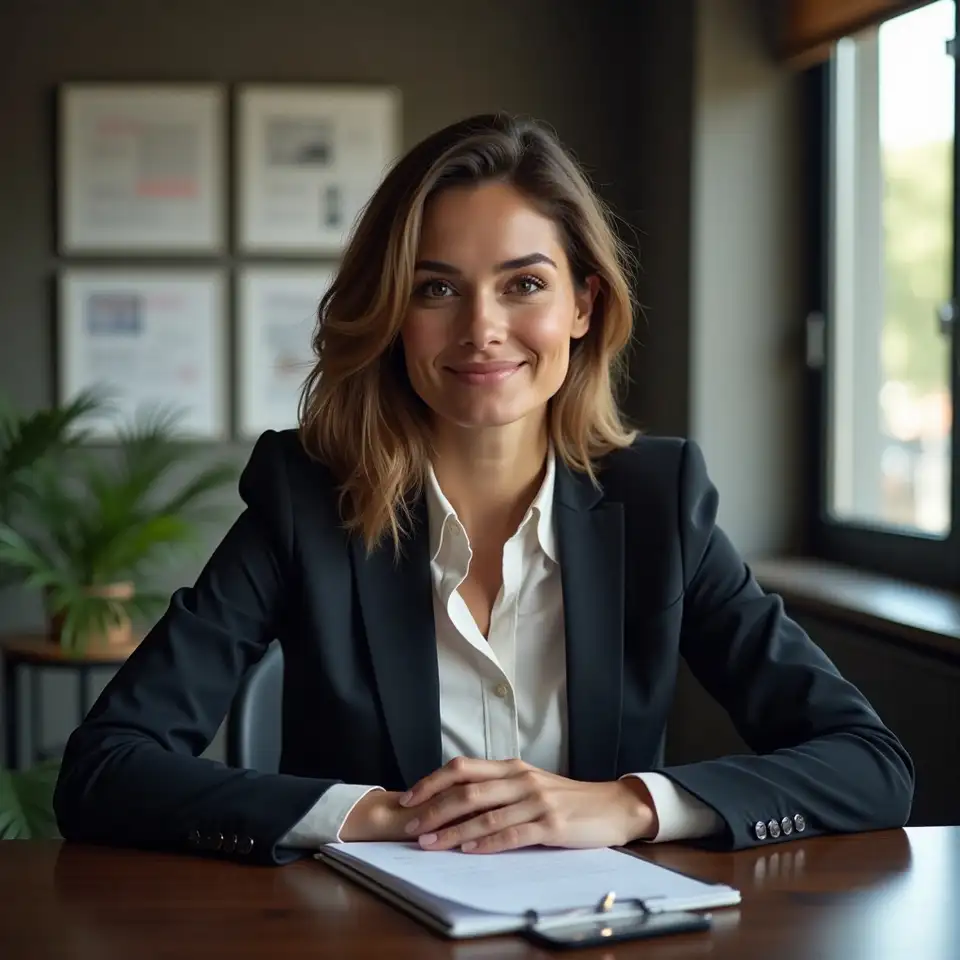
Marta Rossi, coordinamento operativo clienti
Responsabile operazioni e gestione documenti contrattuali
Professionista con solida pratica nella gestione documentale e nei flussi contabili, cura la raccolta dei contratti, la verifica delle condizioni economiche e la mappatura delle scadenze. Supporta le imprese nella preparazione dei dati necessari, alleggerendo il carico operativo interno e rendendo il percorso di revisione più lineare e tracciabile.
Federico Neri, analisi scenari economici
Analista dati per canoni, abbonamenti e servizi continuativi
Figura focalizzata su numeri, scenari e simulazioni, elabora confronti tra offerte alternative, stima l’impatto delle modifiche sui margini e prepara report sintetici per i decisori. Affianca spesso i titolari durante incontri con i fornitori, fornendo lettura tecnica delle proposte e mantenendo il dialogo ancorato a dati verificabili e sostenibili.
Un impegno chiaro: riportare i costi ricorrenti sotto il controllo di chi decide ogni giorno
In molte aziendeIn molte aziende di piccole dimensioni i costi mensili seguono inerzia e abitudine, non una scelta consapevole. Teluvanora interviene proprio lì, dove i contratti si accumulano e nessuno ha più una visione unitaria. Il lavoro consiste nel rimettere in fila ogni voce, verificare coerenza con il modello operativo e proporre scenari alternativi che preservino continuità di servizio.
Quando un contratto resta invariato per anni, spesso non rispecchia più né i volumi né le esigenze attuali. Teluvanora aiuta le imprese a rileggere questi accordi alla luce dell’operatività di oggi, individuando margini di ristrutturazione che rispettino vincoli, tempi e relazioni con i fornitori, senza promesse irrealistiche.
Ogni euro fissoOgni euro fisso che esce ogni mese incide sulla capacità dell’impresa di assorbire imprevisti e investire. Teluvanora lavora perché il titolare veda l’effetto concreto di ogni scelta sui margini, con simulazioni semplici da leggere e confrontare. Non si tratta di tagliare tutto, ma di scegliere cosa davvero sostiene il lavoro quotidiano.
Gli abbonamenti digitali nascono spesso da esigenze reali, poi nel tempo si moltiplicano e si sovrappongono. Teluvanora supporta la selezione delle soluzioni davvero utilizzate, la razionalizzazione delle licenze e la verifica delle condizioni economiche, così che la tecnologia resti un alleato operativo e non un costo poco controllato.
Rinegoziare non significaRinegoziare non significa rompere rapporti, ma aggiornare un patto alla realtà attuale. Teluvanora prepara il terreno con analisi chiare, in modo che il confronto con il fornitore sia basato su dati e non su sensazioni. Questo permette di discutere canoni, servizi inclusi e durata con maggiore lucidità, sapendo che ogni situazione ha esiti diversi.
Senza un metodoSenza un metodo definito, la revisione delle spese ricorrenti resta un progetto iniziato e mai concluso. Per questo Teluvanora utilizza la metodologia interna TracciaSpese, che scandisce il lavoro in fasi, responsabilità e tempi. Il risultato è un percorso leggibile per l’imprenditore, con decisioni documentate e replicabili nel tempo.
Il controllo di gestione non riguarda solo grandi strutture, anche una piccola impresa trae beneficio da una lettura ordinata dei costi fissi. Teluvanora si inserisce proprio in questo spazio intermedio, traducendo concetti complessi in strumenti pratici, tabelle sintetiche e indicazioni operative che l’amministrazione interna può mantenere aggiornata.